Opłaty środowiskowe rosną z roku na rok, unijny mechanizm CBAM obejmuje kolejne branże, a koszty opłat emisyjnych oraz opłat za korzystanie ze środowiska stają się realną pozycją w budżecie spółki. Dla działów finansowych i prawnych oznacza to jedno – każdy niedoszacowany wskaźnik emisji lub luka w dokumentacji środowiskowej przekłada się bezpośrednio na straty. W tym kontekście nowa norma ISO 14001 awansuje do miana instrumentu inżynierii podatkowej i zarządzania ryzykiem prawnym.
Artykuł sponsorowany
Nowa norma ISO 14001 uszczelnia bilans emisyjny u źródła
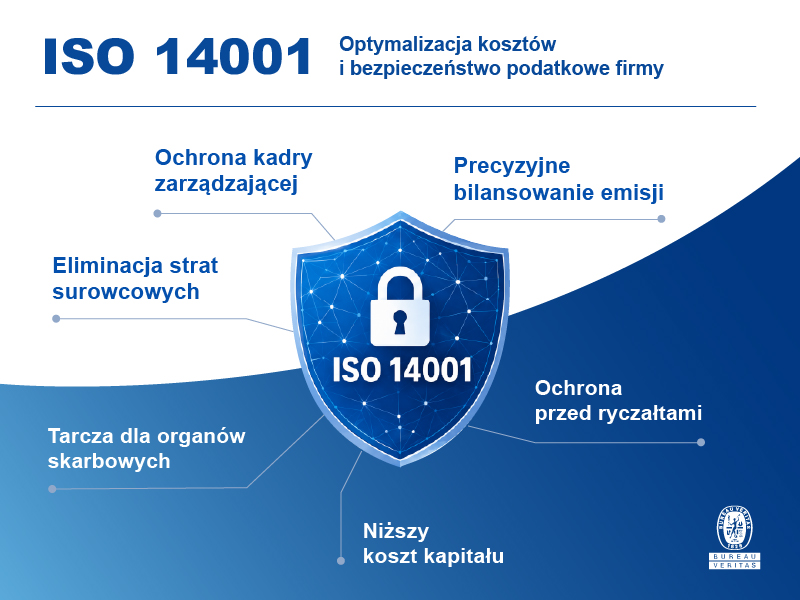
Znowelizowana norma wymaga bilansowania zużycia surowców, energii i wody na poziomie poszczególnych procesów, a nie tylko całego zakładu. Oznacza to identyfikację emisji w Zakresach 1, 2 i 3 (Scope 1, 2 i 3) zgodnie z protokołem GHG. Taka precyzja ma bezpośrednie przełożenie na koszty uprawnień do emisji (EU ETS) – przedsiębiorstwo przestaje szacować emisje wskaźnikami branżowymi i zaczyna wykazywać dane zmierzone oraz udokumentowane w rozbiciu na poszczególne instalacje.
Firmy wdrażające nową normę ISO 14001 systematycznie ujawniają straty surowcowe, które wcześniej znikały w zbiorczych bilansach zakładowych – nieszczelne instalacje, nadmierne zużycie mediów, odpady rozliczane niewłaściwą kategorią odpadową. Każda wyeliminowana strata to niższa podstawa opodatkowania oraz mniejsze ryzyko błędnego pomiaru przy zestawieniu danych środowiskowych z deklaracjami podatkowymi składanymi w urzędzie.
Brak precyzyjnego bilansowania ma też drugie dno finansowe. Spółka, która zaniża rzeczywiste zużycie surowców, naraża się na zarzut manipulacji danymi środowiskowymi, natomiast spółka, która ich nie mierzy wcale, ponosi opłaty środowiskowe od wskaźników maksymalnych, ryczałtowych i najmniej korzystnych podatkowo. Zaktualizowana norma zapobiega obu sytuacjom.
Jak nowa norma ISO 14001 buduje tarczę dowodową wobec organów skarbowych?
Kontrola skarbowa coraz częściej zestawia deklaracje CIT i opłaty środowiskowe z danymi o zużyciu energii, wody i surowców. Rozbieżność między tymi zbiorami bywa punktem wyjścia do wszczęcia postępowania, niezależnie od faktycznej winy zarządu. Wdrożenie procedur wymaganych przez nową normę ISO 14001 tworzy spójny, zapisany ślad dokumentowy, na który spółka może się powołać w każdym postępowaniu kontrolnym i przed sądem administracyjnym.
Wiarygodność takich danych wymaga potwierdzenia przez podmiot niezależny od przedsiębiorstwa i od organu podatkowego – dopiero bezstronna ocena zgodności, prowadzona przez akredytowaną jednostkę certyfikującą, nadaje raportowanym wskaźnikom rangę dowodu. Tę rolę pełni Bureau Veritas – międzynarodowa, akredytowana jednostka certyfikująca, której niezależna weryfikacja zapewnia wymaganą wiarygodność danych przed organami kontrolnymi.
Kluczowe obszary ryzyka podatkowego i środowiskowego, które podlegają bezwzględnej weryfikacji w procesie audytowym, obejmują:
- wysokość opłat za korzystanie ze środowiska wyliczanych na podstawie zgłoszeń własnych,
- zgodność deklarowanych wielkości emisji z rzeczywistym zużyciem surowców i energii,
- kwalifikację instalacji objętych unijnym mechanizmem CBAM,
- podstawę naliczenia obciążeń emisyjnych w spółkach zależnych,
- dokumentację uzasadniającą odstępstwa od standardowych wskaźników emisji.
Rzetelnie udokumentowany system zarządzania środowiskowego chroni członków zarządu przed odpowiedzialnością osobistą za zaniechania, które organ mógłby zakwalifikować jako rażące niedbalstwo w rozumieniu przepisów o odpowiedzialności kadry zarządzającej. Ustawa Prawo ochrony środowiska przewiduje w takich przypadkach sankcje administracyjne, a odpowiedzialność cywilnoprawna członków zarządu może zostać uruchomiona, jeśli organ wykaże świadome zaniżanie wskaźników emisji.
Wdrożenie nowej normy ISO 14001 znacznie obniża ryzyko finansowe i podnosi wycenę firmy
Agencje ratingowe i banki finansujące inwestycje przemysłowe coraz częściej włączają wskaźniki środowiskowe do oceny ryzyka kredytowego. Certyfikat potwierdzający zgodność z normą obniża postrzegane ryzyko operacyjne spółki i przekłada się na warunki finansowania, w tym marżę kredytową oraz wymagane zabezpieczenia. Metodyki ratingowe stosowane przez inwestorów instytucjonalnych premiują spółki posiadające niezależnie zweryfikowany system zarządzania środowiskowego wyższą oceną w komponencie środowiskowym wskaźnika ESG.
Inwestor oceniający ryzyko ESG spółki może zweryfikować autentyczność deklarowanych wyników po jednym dokumencie – certyfikacie potwierdzającym, że audyt nowej normy ISO 14001 został przeprowadzony niezależnie od zarządu spółki. Taka niezależna weryfikacja podnosi wskaźniki dojrzałości operacyjnej uwzględniane przy wycenie przedsiębiorstwa i w transakcjach fuzji oraz przejęć, gdzie due diligence środowiskowe bywa dziś elementem rozstrzygającym o cenie.
Dla spółek produkcyjnych i przemysłowych oznacza to konkretną korzyść finansową – niższy koszt kapitału, mniejsze ryzyko domiarów podatkowych oraz udokumentowaną odporność na rosnące obciążenia fiskalne związane z emisjami. W praktyce uszczelnienie gospodarki środowiskowej staje się dziś jednym z warunków ochrony marży, równie istotnym jak kontrola kosztów operacyjnych czy polityka cenowa. Dla dyrektorów finansowych, doradców podatkowych i dyrektorów prawnych to jasny sygnał – zarządzanie zgodnością środowiskową weszło na stałe do zakresu odpowiedzialności finansowej zarządu, obok podatków i sprawozdawczości.


